
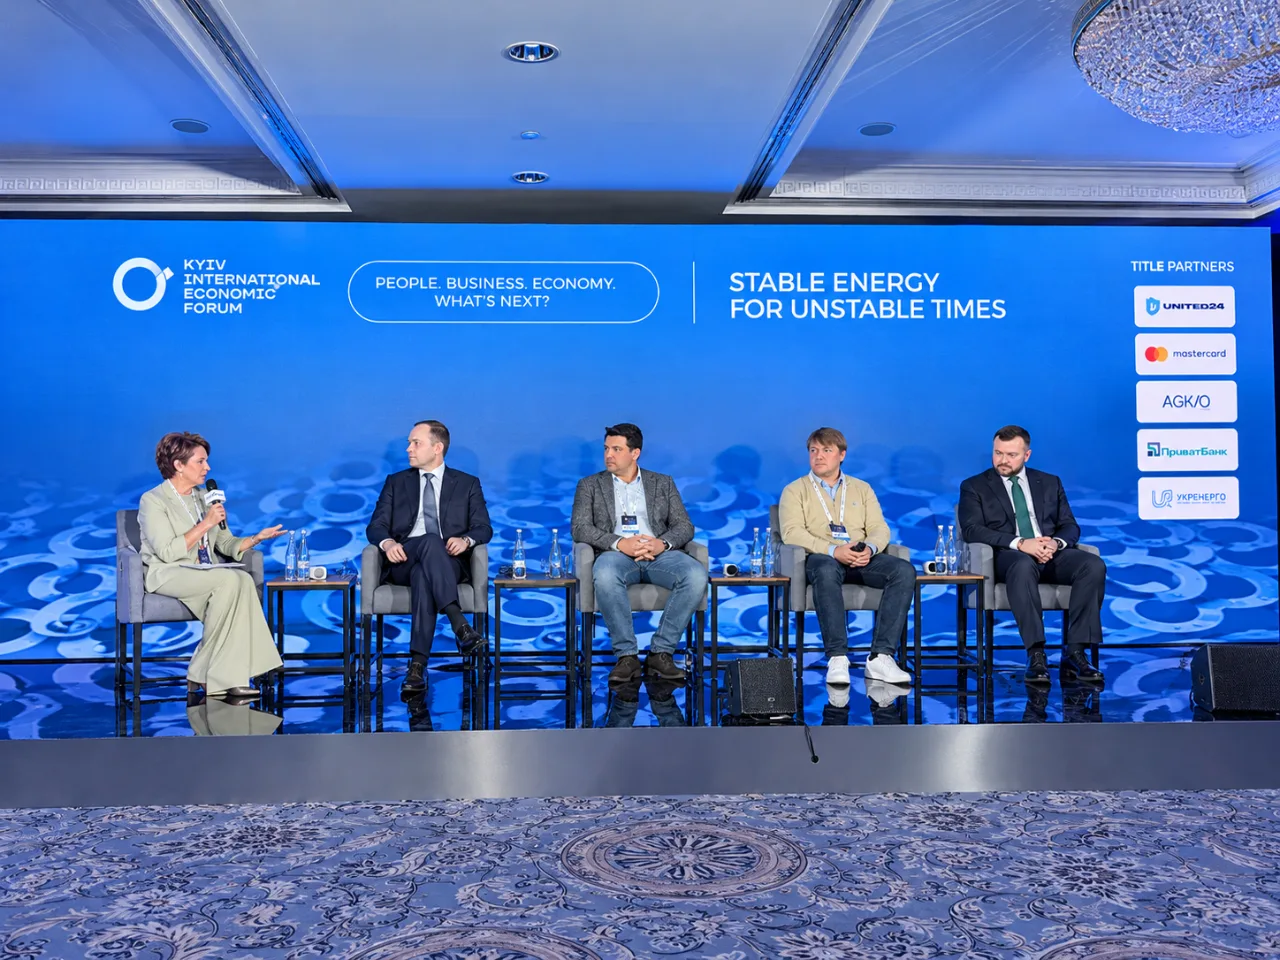

На Київському міжнародному економічному форумі 26 жовтня учасники дискусії «Стабільна енергетика для нестабільних часів» обговорили готовність країни до зими, розвиток нової генерації, захист енергетичної інфраструктури та ризики для постачання пального. Головний виклик — не лише відновити пошкоджені об’єкти, а й забезпечити стабільне постачання енергії та ресурсів в умовах нових атак.
Минулу зиму українська енергосистема пройшла під тиском масштабних ударів, пошкоджень інфраструктури та дефіциту електроенергії. До нового опалювального сезону країна підійшла з додатковими генеруючими потужностями, розвитком розподіленої генерації та систем накопичення енергії. Водночас стабільність енергопостачання й надалі залежатиме від масштабів нових атак, стану мереж і здатності швидко відновлювати пошкоджені об’єкти.
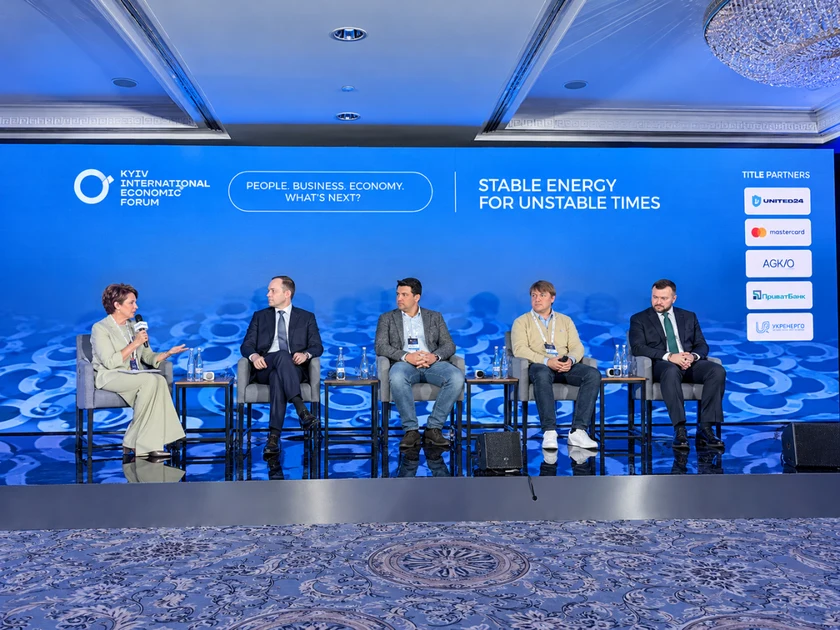
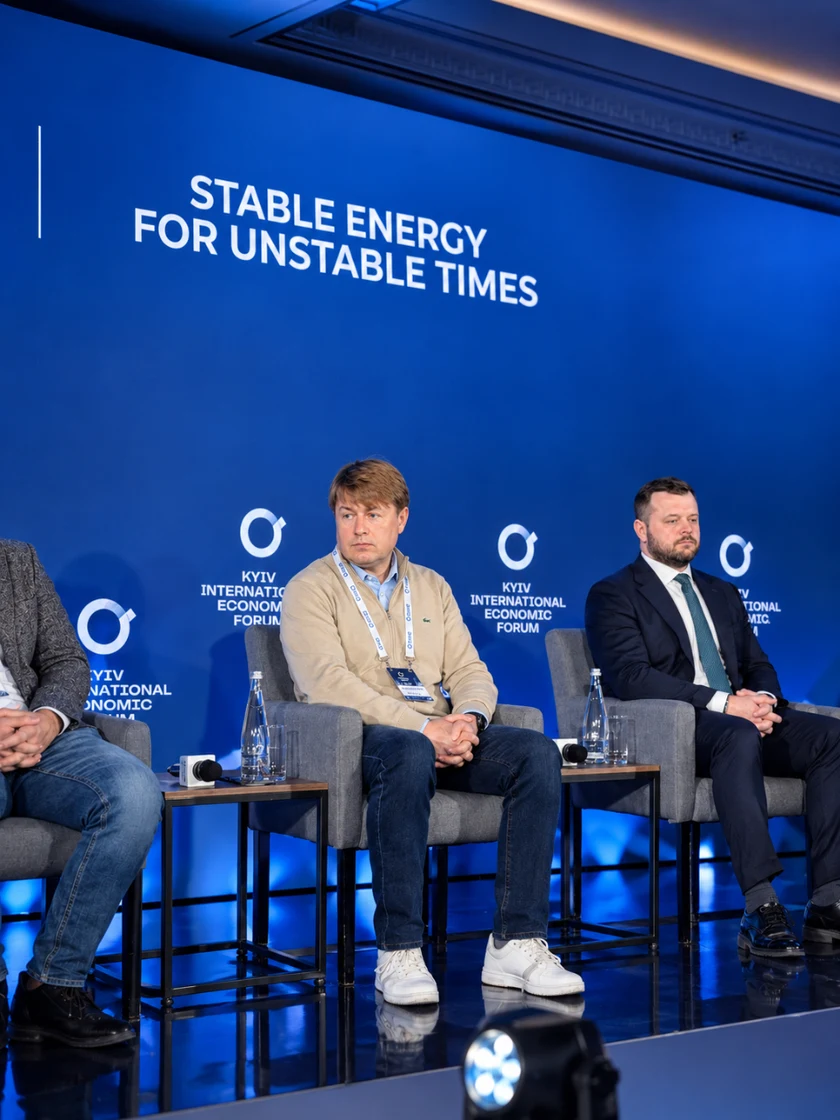
У дискусії взяли участь в.о. голови правління НАК «Нафтогаз України» Сергій Федоренко, голова парламентського комітету з питань енергетики та ЖКП Андрій Герус, директор зі стратегії ДТЕК Іван Гелюх і колишній голова правління НЕК «Укренерго» Володимир Кудрицький.
Енергетика переходить від відновлення до перебудови
Енергетичні компанії паралельно відновлюють пошкоджене обладнання та будують нові потужності. За словами Івана Гелюха, стратегія передбачає не лише ремонт інфраструктури, а й формування енергосистеми, здатної працювати в умовах постійних атак.
Гелюх повідомив про інвестиції ДТЕК у розмірі понад 2,4 млрд євро та плани розвитку нових проєктів, зокрема вітрової й маневрової газової генерації.
Водночас Володимир Кудрицький наголосив на необхідності прискорити будівництво нових потужностей. На його думку, відновлення традиційної генерації не може бути єдиною стратегією, оскільки великі енергетичні об’єкти залишаються вразливими до ракетних ударів.
Розосереджена генерація, системи накопичення енергії та різні джерела постачання мають доповнювати одне одного. Такий підхід зменшує залежність від окремих великих об’єктів і дає змогу гнучкіше реагувати на пошкодження інфраструктури.
Генерація зростає, але важливо, де саме вона потрібна
Андрій Герус оцінює розвиток нової генерації як активний. За його словами, в енергетичні проєкти інвестують не лише традиційні енергетичні компанії, а й бізнеси з інших секторів економіки.
Серед компаній, які розвивають енергетичний напрям, він згадав Kernel, OKKO, «Епіцентр» і МХП. Це свідчить про розширення кола гравців, зацікавлених у виробництві електроенергії та підвищенні власної енергетичної автономності.
«Моя оцінка, що в нас, якщо не бум, то дуже активне будівництво енергетики», — зазначив Герус, коментуючи темпи розвитку нових потужностей в Україні.
Водночас він звернув увагу на регіональний дисбаланс. За його оцінкою, нові проєкти активно розвиваються в західних областях, тоді як іншим регіонам потрібні додаткові стимули для залучення інвестицій. Він запропонував спрямовувати державну підтримку з урахуванням реальних потреб енергосистеми, зокрема в центральних і східних областях.
Це питання важливе і для стабільності енергопостачання: навіть якщо загальна кількість генеруючих потужностей зростає, електроенергію потрібно ще передати до регіонів, де виникає дефіцит.
Учасники дискусії по-різному оцінюють, наскільки швидко Україна нарощує генерацію. Проте сама проблема має два взаємопов’язані виміри: достатність виробництва електроенергії в періоди високого попиту та можливість доставити її споживачам через пошкоджену або перевантажену інфраструктуру.
У періоди високої сонячної генерації та нижчого споживання можуть виникати профіцити, тоді як узимку ситуація ускладнюється через зростання попиту й пошкодження інфраструктури. Тому для стабільного постачання недостатньо просто вводити нові електростанції — потрібні також розвиток мереж, систем накопичення енергії та ефективніше розміщення потужностей.
Інвестиції та передбачувані правила
Для подальшого розвитку енергетики потрібні не лише кошти українських компаній, а й ширше коло інвесторів. Серед факторів, що впливають на інвестиційні рішення, — воєнні ризики, доступність страхування, прозорість регулювання та стабільність правил роботи.
Володимир Кудрицький звернув увагу на те, що непередбачувані регуляторні рішення та недостатні механізми страхування воєнних ризиків можуть стримувати інвестиції. Щоб залучити більше гравців, необхідно забезпечити зрозумілі правила та умови для довгострокового планування.
Водночас позиція Геруса полягає в тому, що інвестиційний інтерес до української енергетики вже є, а темпи будівництва свідчать про активний розвиток сектору. На його думку, завдання держави — не лише стимулювати нові проєкти, а й спрямовувати підтримку туди, де вони найбільше потрібні системі.
Розподілена генерація та енергетична автономність
Учасники дискусії наголосили на необхідності диверсифікувати джерела енергії. Йдеться про газопоршневі й газотурбінні установки, відновлювану генерацію, системи накопичення, а також використання різних видів палива.
Сергій Федоренко зазначив, що установки різної потужності можуть забезпечувати електроенергією окремі підприємства або об’єкти, зокрема завдяки розміщенню ближче до споживача. Водночас він застеріг, що сама по собі велика кількість невеликих установок не усуває ризику ударів.
Федоренко також наголосив на важливості мультиенергетичного підходу: підприємства й домогосподарства мають передбачати альтернативні сценарії енергозабезпечення — від централізованого постачання до локальних джерел електроенергії та тепла.
Цей принцип важливий не лише для енергетичних компаній. Він безпосередньо стосується промисловості, логістики, торгівлі й критичних сервісів, робота яких залежить від безперервного постачання електроенергії та пального.
АЗС і паливна логістика: важливо не лише мати пальне, а й доставити його
Окремо під час дискусії порушили питання захисту автозаправних станцій та ризиків для постачання нафтопродуктів узимку.
Сергій Федоренко повідомив, що мережа UKRNAFTA та інші великі оператори АЗС розвивають можливість дистанційного або автоматизованого обслуговування заправок у випадках, коли робота без персоналу є необхідною. Це один зі способів підтримувати доступність пального на тлі атак на логістичну інфраструктуру й об’єкти вздовж ключових автомобільних маршрутів.
Для захисту окремих об’єктів можуть використовуватися укриття та габіони. Габіони — це конструкції з металевої сітки, заповнені камінням або іншим матеріалом. Їх застосовують як бар’єри для зменшення впливу уламків, вибухової хвилі та вторинних пошкоджень. Однак вони не гарантують захисту від ракетних ударів великої потужності.
«Габіонами від ракети з бойовою частиною 300–400 кілограмів теж не врятуєш», — зазначив Федоренко.
Тому захист АЗС не може обмежуватися інженерними спорудами. Він має поєднувати фізичний захист, безпечні алгоритми роботи, можливість дистанційного управління та резервні сценарії постачання.
Щодо нафтопродуктів Федоренко вказав на кілька факторів ризику: пошкодження залізничної логістики, удари по базах зберігання та обмеження постачання на європейському ринку. За його оцінкою, ці чинники можуть і надалі впливати на доступність пального.
У таких умовах критично важливими стають гнучкість логістики, зокрема використання автомобільного транспорту, наявність альтернативних маршрутів і можливість оперативно змінювати напрямки постачання.
Для паливного ринку це означає, що стійкість визначатиметься не лише обсягом запасів у країні. Не менш важливими будуть розосередження запасів, резервні канали доставки та працездатність АЗС під час перебоїв з електроенергією.
Що визначатиме стійкість узимку
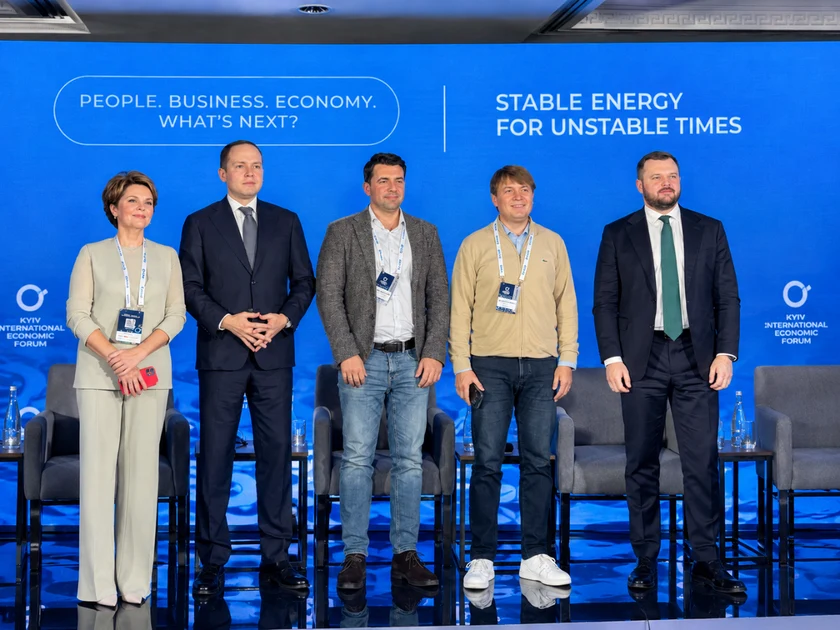
Дискусія на КМЕФ показала, що підготовка до зими — це не лише ремонт пошкоджених електростанцій і накопичення газу. Йдеться про комплексну здатність енергетики та суміжних секторів продовжувати роботу за умов повторних атак.
Серед ключових завдань — прискорення введення нових генеруючих потужностей, розвиток мереж і систем накопичення, залучення інвестицій на передбачуваних умовах та підвищення енергетичної автономності підприємств.
Для паливного ринку цей висновок не менш важливий: пальне, електроенергія та логістика стають взаємозалежними елементами стійкості бізнесу. Готовність до зими визначатиметься не лише наявністю ресурсів, а й здатністю доставити їх туди, де вони потрібні, та продовжити роботу навіть за часткової втрати інфраструктури.


